 Samochody osobowe
 Samochody dostawcze
 Pick-upy i terenówki
 Samochody premium
Leasing samochodu od osoby fizycznej: jak to działa krok po kroku
 Bartosz Zubel, właściciel Majster Leasing
Auto z ogłoszenia, od osoby prywatnej, bez faktury VAT. Większość ludzi myśli, że leasing odpada. Nie odpada — jest na to osobna procedura. Wyjaśniamy, jak to wygląda i na co uważać.
Najlepsze okazje na rynku wtórnym rzadko stoją w komisie. Stoją u osób prywatnych: jeden właściciel, pełna historia, cena bez marży handlarza. Problem w tym, że osoba prywatna nie wystawi faktury VAT, a leasing kojarzy się z fakturą. Stąd przekonanie, że auto od prywatnego można kupić tylko za gotówkę albo na kredyt.
To przekonanie jest błędne. Leasing auta od osoby fizycznej istnieje, robimy go regularnie, tylko procedura jest inna niż przy zakupie od dealera. Poniżej cała droga, od ogłoszenia do odbioru.
Na czym polega różnica
W zwykłym leasingu leasingodawca kupuje auto od sprzedawcy na fakturę VAT, a Ty spłacasz je w ratach. Przy osobie prywatnej sprzedawca nie jest podatnikiem VAT, więc zamiast faktury jest umowa kupna-sprzedaży. Leasingodawca kupuje auto od osoby prywatnej na umowę, płaci 2 procent PCC i oddaje Ci je w leasing. Rata jest wtedy powiększona o VAT, którego przy zakupie nie było, ale który leasingodawca musi naliczyć od swojej usługi.
W praktyce oznacza to trzy rzeczy: inne dokumenty, obowiązkową wycenę i nieco inną kalkulację. Nic z tego nie blokuje sprawy.
Krok po kroku
- Wybierasz auto i przesyłasz nam ogłoszenie. Link z OLX, Otomoto albo zdjęcia od sprzedawcy. Sprawdzamy od razu, czy rocznik i przebieg mieszczą się w tym, co leasingodawcy akceptują, i mówimy, ile wyjdzie wpłata.
- Weryfikujemy sprzedawcę i auto. Dowód rejestracyjny, karta pojazdu, VIN, historia w CEPiK, ewentualne zastawy. Jeśli auto ma kredyt, sprzedawca musi go spłacić przed transakcją albo z pieniędzy z transakcji.
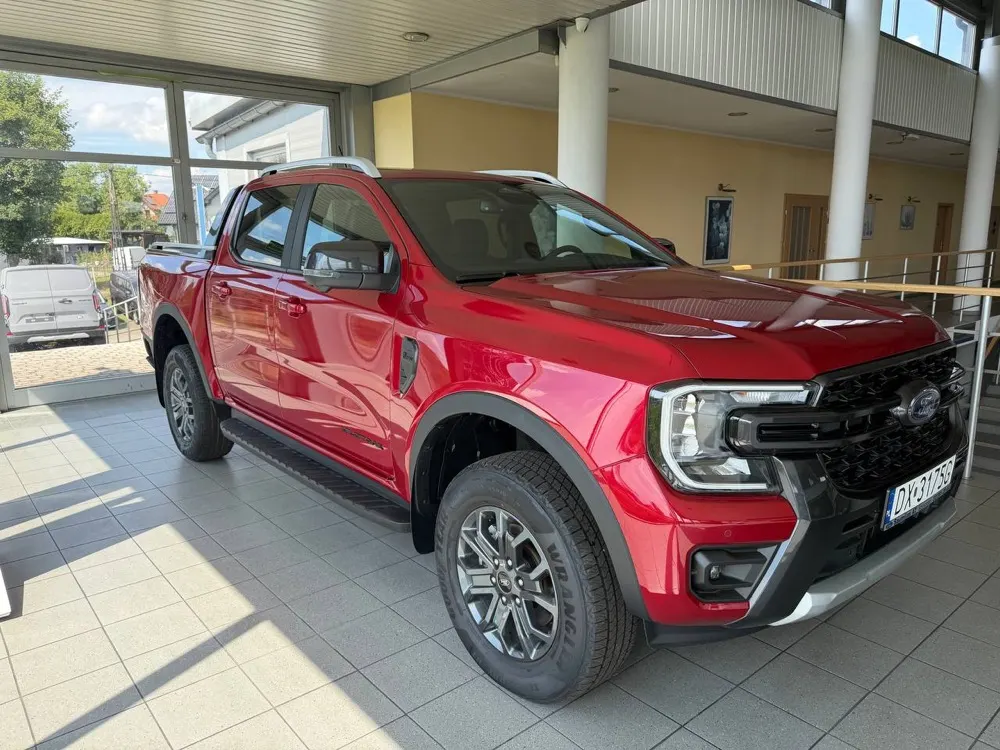
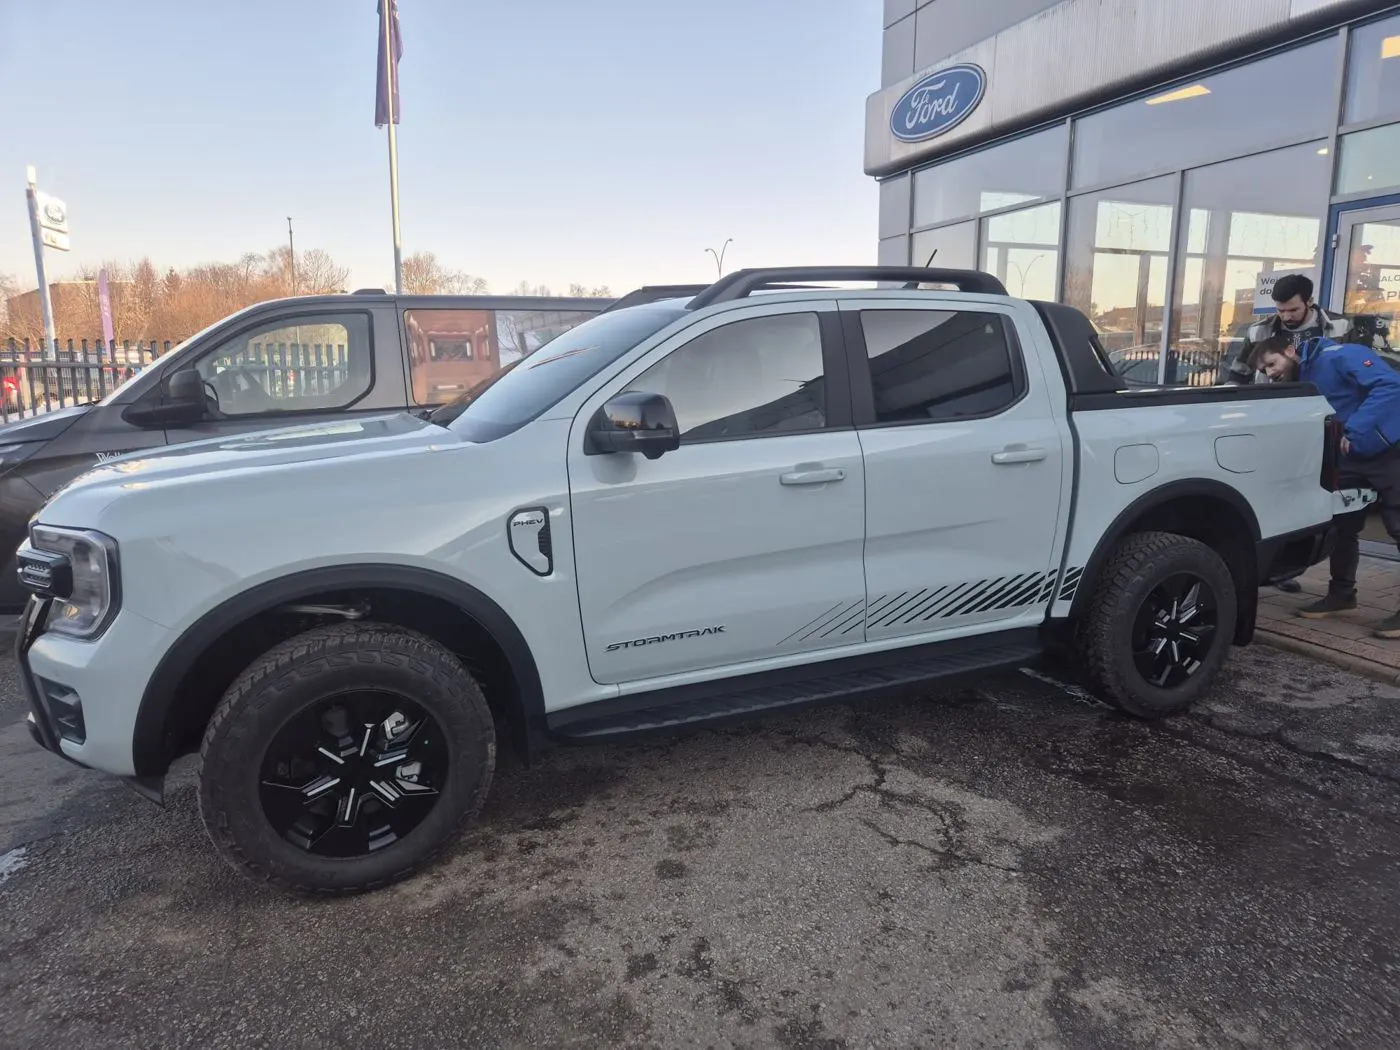
- Wycena. Rzeczoznawca ogląda auto i wystawia wycenę. Leasingodawca finansuje do wartości z wyceny, więc jeśli kupujesz okazyjnie, wycena bywa wyższa niż cena. Tak było przy używanym Fordzie Rangerze Raptorze: wycena wyszła 50 tysięcy powyżej ceny zakupu i to zamknęło wszystkie wątpliwości leasingodawcy.
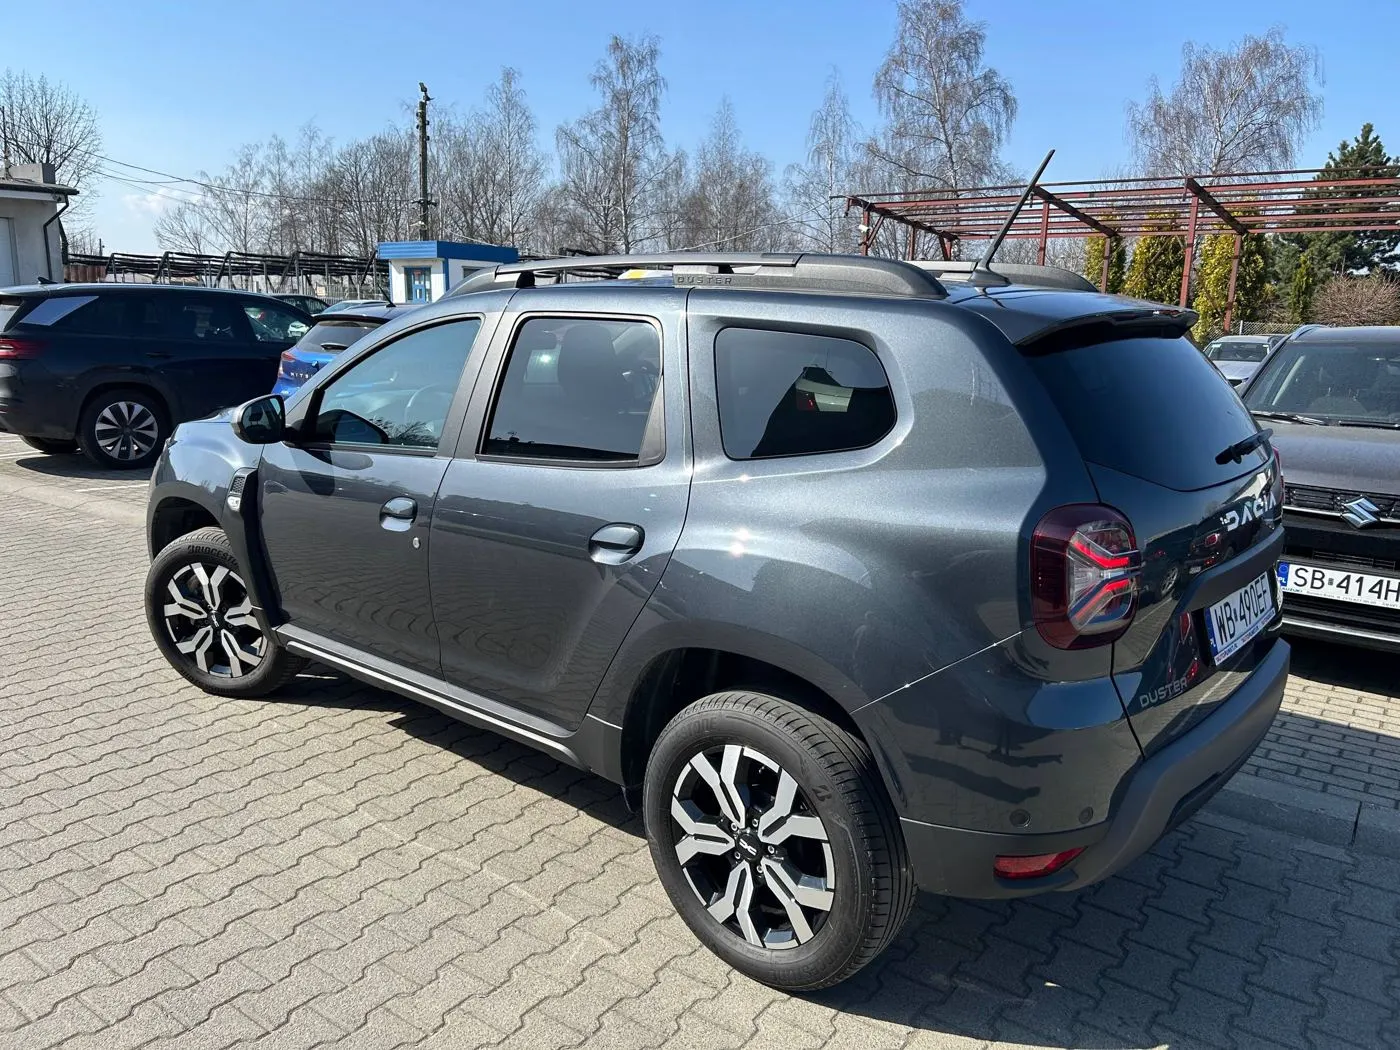
- Wniosek i decyzja. Twoje dokumenty firmowe plus dokumenty auta. Decyzja przy autach osobowych przychodzi zwykle tego samego dnia. Dacia Duster kupiona od sprzedawcy z drugiego końca Polski dostała decyzję w półtorej godziny, bez oględzin przez klienta.
- Umowa i przelew. Leasingodawca podpisuje umowę kupna-sprzedaży ze sprzedawcą, płaci mu przelewem, opłaca PCC. Ty podpisujesz umowę leasingu. Sprzedawca nie musi nic rozumieć z leasingu, dostaje po prostu pieniądze na konto.
- Odbiór i rejestracja. Auto jest rejestrowane na leasingodawcę, Ty dostajesz je do użytkowania. Ubezpieczenie OC i AC wchodzi w pakiet albo kupujesz sam.
VAT-marża: kiedy leasing zamienia się w pożyczkę leasingową
Osobny przypadek to auta sprzedawane przez komisy i handlarzy na fakturę VAT-marża. To faktura, ale bez wyodrębnionego VAT-u, więc leasingodawca nie może go odliczyć i standardowy leasing operacyjny przestaje się opłacać. Rozwiązaniem jest pożyczka leasingowa: leasingodawca pożycza Ci pieniądze na zakup, auto od razu jest Twoje, a Ty spłacasz raty. Podatkowo działa podobnie do kredytu, procedura jest tak prosta jak przy leasingu.
Tak sfinansowaliśmy Audi A8 sprzed ośmiu lat: faktura VAT-marża, wiek blisko granicy, osiem lat okresu, wpłata 20 procent. Klasyczny leasing odpadł u większości firm, pożyczka przeszła.
Na co uważać
- Wiek i przebieg. Liczy się wiek auta na koniec umowy. Przy dziesięcioletnim aucie okres będzie krótszy, a wpłata wyższa. Powiemy Ci to przed wnioskiem.
- Auto na kredycie. Zastaw bankowy musi zniknąć przed przerejestrowaniem. Da się to zrobić z pieniędzy z transakcji, ale trzeba to ustawić z bankiem sprzedawcy.
- Cena poniżej rynku. Dla Ciebie okazja, dla leasingodawcy pytanie „dlaczego tak tanio”. Wycena rzeczoznawcy rozwiewa wątpliwości.
- Sprzedawca „prywatny”, który sprzedaje dziesięć aut rocznie. To handlarz bez działalności. Leasingodawcy tego nie lubią, a Ty nie masz rękojmi. Sprawdzamy to na starcie.
- Auto z importu bez polskiej rejestracji. Do zrobienia, ale wymaga tłumaczeń, opłat i pierwszej rejestracji w Polsce. Doliczamy to do kalkulacji.
Ile to kosztuje
Rata przy aucie od osoby prywatnej wychodzi zwykle nieco wyżej niż przy identycznym aucie z faktury VAT, z dwóch powodów: PCC 2 procent i VAT naliczony od raty. Z drugiej strony cena zakupu od prywatnego bywa 10–15 procent niższa niż w komisie, więc bilans zwykle wychodzi na plus. Liczymy oba warianty i pokazujemy różnicę na Twoim aucie.
Nasza praca nie kosztuje Cię nic: wynagrodzenie płaci leasingodawca, z którym podpiszesz umowę.
Co przygotować
Na pierwszą rozmowę wystarczy link do ogłoszenia i informacja, od kiedy działa firma. Resztę, czyli dokumenty auta, dane sprzedawcy i wycenę, organizujemy razem w kolejnych dniach.