 Samochody osobowe
 Samochody dostawcze
 Pick-upy i terenówki
 Samochody premium
Leasing czy kredyt na maszynę? Sześć rzeczy, które naprawdę decydują
 Bartosz Zubel, właściciel Majster Leasing
Leasing operacyjny, finansowy, pożyczka czy kredyt? Różnice są w VAT, wpłacie, wieku sprzętu i tym, kto jest właścicielem. Sześć kryteriów, na których warto oprzeć decyzję.
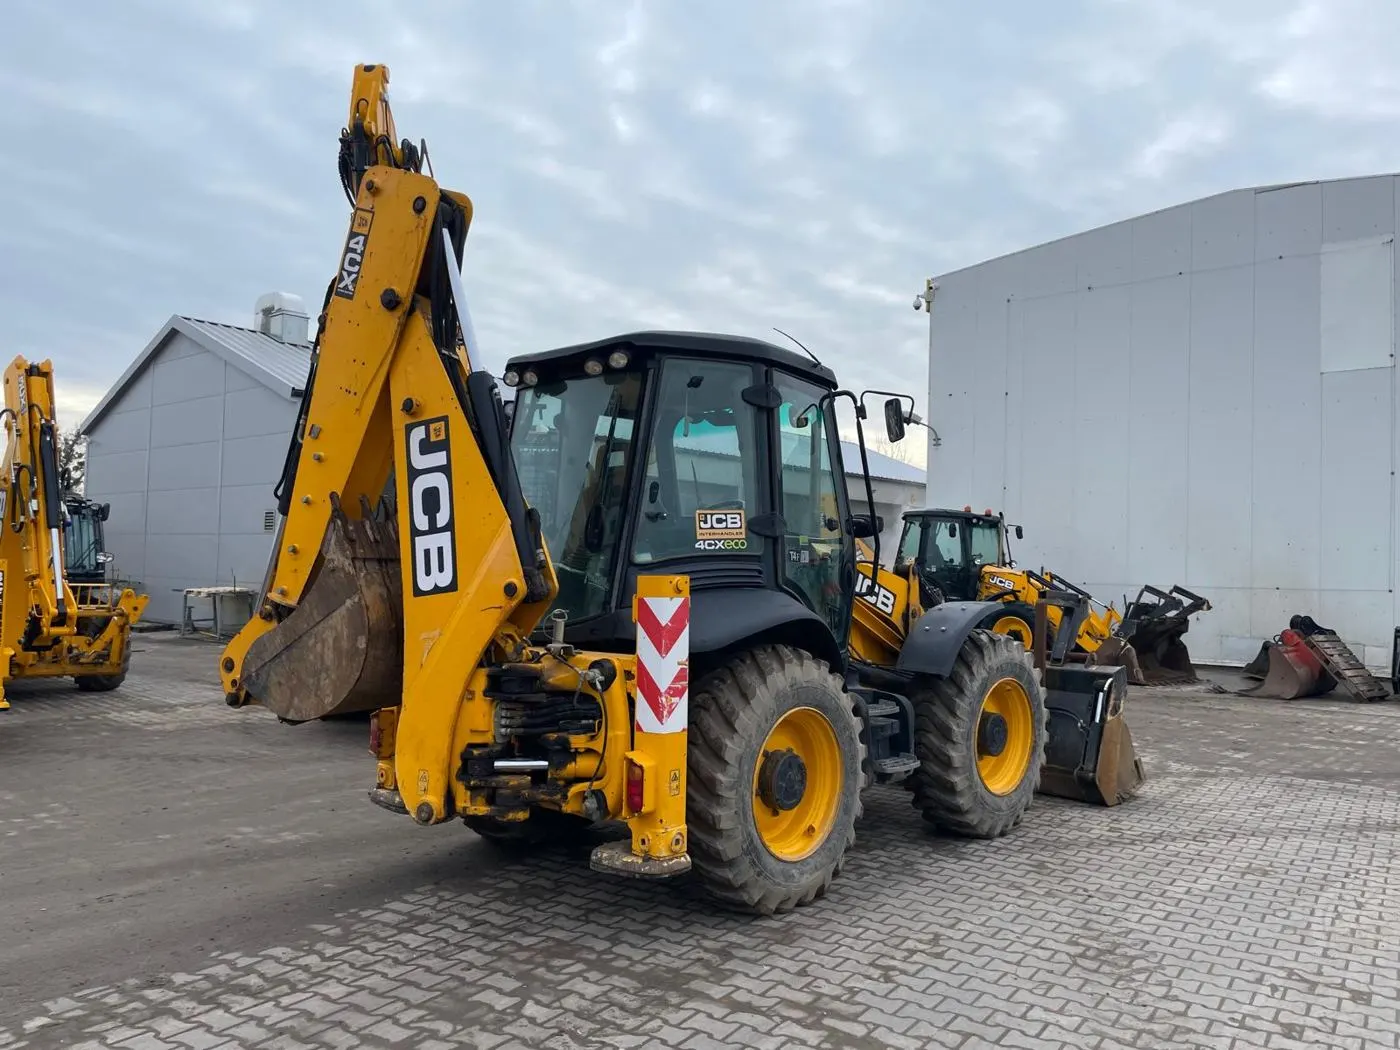
Przy maszynie za 300 tysięcy różnica między dobrze a źle dobraną formą finansowania to kilkanaście, czasem kilkadziesiąt tysięcy złotych w całym okresie. Nie chodzi o samą ratę. Chodzi o VAT, podatek dochodowy, wiek maszyny i to, co się dzieje na końcu.
1. VAT: kiedy płacisz i kiedy odliczasz
W leasingu operacyjnym VAT płacisz od każdej raty, kawałek po kawałku. W leasingu finansowym i przy kredycie VAT od całej maszyny płacisz na początku (przy kredycie w cenie zakupu, przy finansowym w pierwszej racie), a odliczasz w najbliższej deklaracji. Jeśli firma ma sprzedaż opodatkowaną, VAT jest neutralny w obu wariantach, różni się tylko przepływ gotówki. Jeśli firma jest na zwolnieniu z VAT albo na ryczałcie, ta różnica staje się kosztem i wtedy trzeba to policzyć dokładnie.
2. Podatek dochodowy: rata w koszty czy amortyzacja
W leasingu operacyjnym cała rata (część kapitałowa i odsetkowa) jest kosztem. Przy kredycie i leasingu finansowym kosztem jest amortyzacja plus odsetki. Przy maszynach budowlanych amortyzacja trwa zwykle 5 lat, więc jeśli okres finansowania jest krótszy niż 5 lat, leasing operacyjny daje szybsze koszty. To główny powód, dla którego firmy na podatku liniowym wybierają leasing operacyjny.
3. Wpłata własna
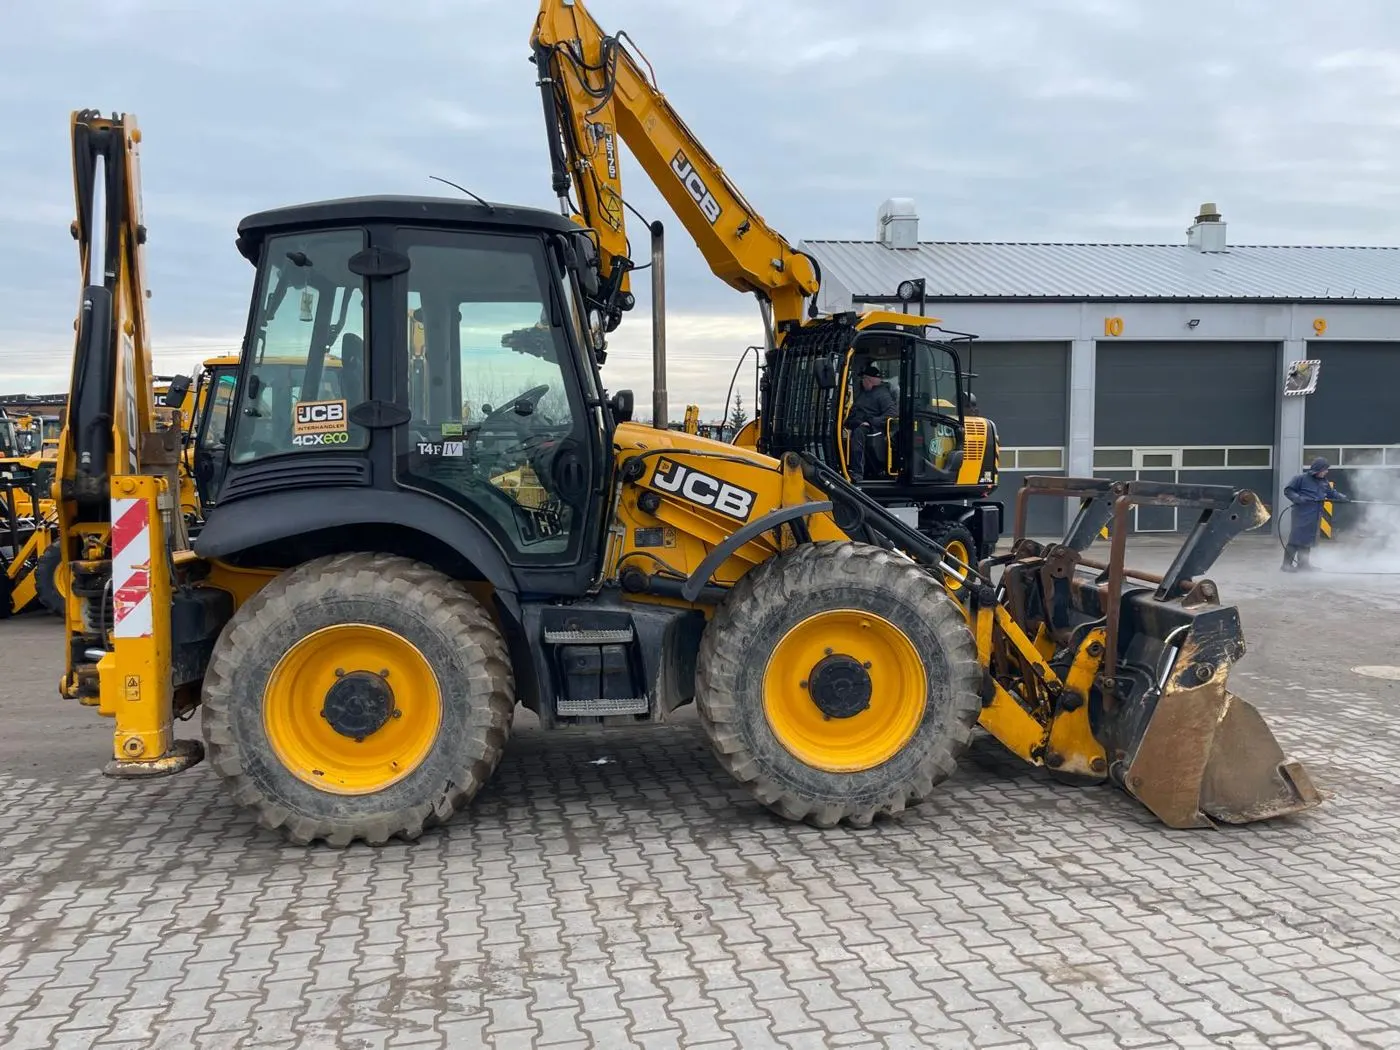
Kredyt inwestycyjny zwykle wymaga 20–30 procent wkładu. W leasingu widzieliśmy wpłatę 1 procent (JCB 4CX), 1,59 procent (ładowarka teleskopowa za 510 tysięcy) i 5 procent przy nowej JCB 4CX PRO za 530 tysięcy dla nowej firmy. Leasingodawca może sobie na to pozwolić, bo jest właścicielem maszyny, więc ma lepsze zabezpieczenie niż bank.
4. Wiek maszyny
Bank finansuje kredytem także stare maszyny, bo nie interesuje go sprzęt, tylko Twoja zdolność. Leasingodawca patrzy na wiek maszyny na koniec umowy. Przy żurawiu z 1997 roku (28 lat w chwili zakupu) potrzebna była wycena rzeczoznawcy 70 tysięcy powyżej ceny zakupu, żeby leasing przeszedł. Jeśli maszyna jest bardzo stara, a Twoja zdolność dobra, kredyt bywa prostszy. Jeśli maszyna jest w porządku, a zdolność słaba, leasing.
5. Zdolność i historia
Bank sprawdza BIK i liczy zdolność jak przy każdym kredycie. Leasingodawcy są bardziej zróżnicowani: część nie sprawdza niektórych baz, część akceptuje listy intencyjne zamiast sprawozdań, część finansuje firmy od pierwszego dnia. Dwie maszyny JCB dla firmy działającej miesiąc, naczepa dla klienta z wpisem w KRD, koparka dla dewelopera bez zysku — to wszystko przeszło w leasingu, a nie w kredycie.
6. Własność i koniec umowy
Przy kredycie maszyna jest Twoja od pierwszego dnia. W leasingu operacyjnym jest leasingodawcy, a Ty wykupujesz ją na końcu za ustaloną kwotę (od 1 do kilkudziesięciu procent). Wysoki wykup obniża ratę, ale zostawia dużą kwotę na koniec. Jeśli planujesz sprzedać maszynę po trzech latach, lepszy jest wysoki wykup. Jeśli będzie pracować dziesięć lat, niski.
Kiedy co
| Sytuacja | Zwykle wygrywa |
|---|---|
| Nowa maszyna, firma na liniowym, chce szybkich kosztów | Leasing operacyjny |
| Firma zwolniona z VAT albo na ryczałcie | Leasing finansowy albo pożyczka |
| Maszyna bardzo stara, dobra zdolność | Kredyt albo pożyczka leasingowa |
| Nowa firma, brak historii | Leasing operacyjny z wyższą wpłatą |
| Zakup na fakturę VAT-marża | Pożyczka leasingowa |
| Minimalna wpłata | Leasing operacyjny |
Każdy z tych przypadków liczymy na Twoich liczbach, w obu wariantach, i pokazujemy różnicę w całym okresie, nie tylko w racie. To ostateczne rozliczenie podatkowe warto potwierdzić z księgową.